
Oleh Harun Al-Rasyid Lubis. Guru Besar Rekayasa Sistem Transportasi di Fakultas Teknik Sipil dan Lingkungan (FTSL) Institut Teknologi Bandung (ITB).
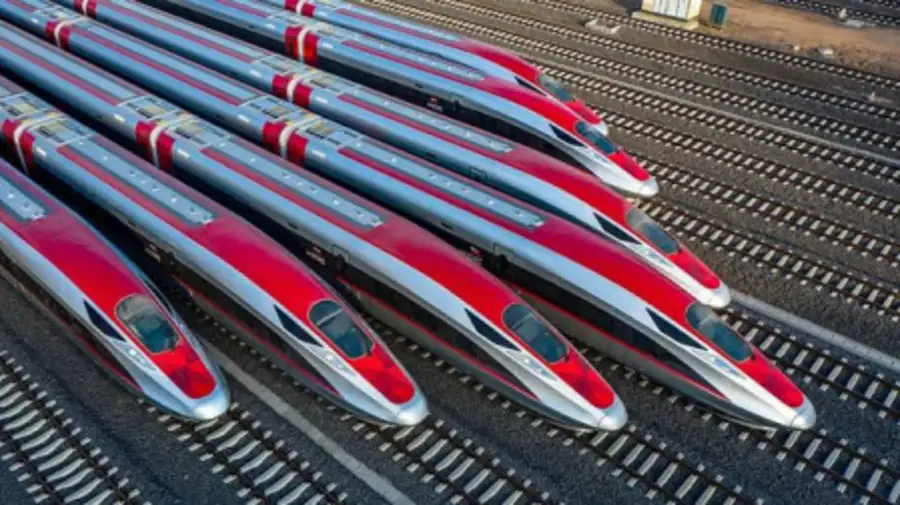
Perdebatan mengenai Kereta Cepat Jakarta-Bandung (KCJB) atau Whoosh kini memasuki tahap yang lebih penting daripada sekadar mencari pihak yang menanggung utang.
Restrukturisasi memang diperlukan, tetapi pekerjaan rumah yang sesungguhnya adalah menata kembali hubungan antara aset, operasi, pembiayaan, dan tanggung jawab negara untuk puluhan tahun ke depan.
Pembahasan terbaru menunjukkan adanya rencana pengalihan pengelolaan kepemilikan mayoritas Indonesia dalam proyek Whoosh dari konsorsium perusahaan negara ke entitas di bawah Kementerian Keuangan.
Sebelumnya dibicarakan pula kemungkinan penggunaan Special Mission Vehicle atau badan lain di lingkungan fiskal untuk menangani kewajiban proyek.
Pada 14 September 2026, Danantara menyatakan proses pengambilalihan tersebut tetap berjalan meskipun terjadi pergantian menteri keuangan.
Sementara itu, Kementerian Keuangan pada 18 September menyebut proses uji tuntas masih berlangsung. Artinya, desain akhirnya belum sepatutnya dianggap selesai.
Justru karena itu, Indonesia mempunyai kesempatan untuk menyelesaikan Whoosh secara lebih mendasar.
Persoalannya bukan hanya bagaimana cicilan utang dibuat lebih ringan, tetapi bagaimana struktur ekonomi perkeretaapian cepat dibangun agar sehat, transparan, dan dapat dipakai sebagai fondasi sebelum jaringan diperpanjang ke Cirebon, Semarang, dan Surabaya.
Urgency Pemilahan Vertikal
Di titik ini, ada tiga lapisan yang perlu dipisahkan dengan jelas: prasarana, operasi komersial, dan kewajiban pembiayaan. Ketiganya saling terkait, tetapi mempunyai karakter ekonomi yang berbeda.
Prasarana kereta cepat—jalur, jembatan, terowongan, persinyalan, elektrifikasi, dan fasilitas tetap—merupakan aset berumur sangat panjang. Manfaatnya juga tidak berhenti pada pendapatan tiket.
Prasarana menciptakan aksesibilitas, penghematan waktu, perubahan pola perjalanan, konektivitas antarkota, dan manfaat jaringan yang dapat berlangsung lintas generasi.
Sebaliknya, operasi kereta merupakan bisnis pelayanan. Operator mengelola rangkaian, jadwal, pemasaran, produktivitas, mutu layanan, dan pendapatan penumpang.
Karena itu kinerjanya harus dapat diukur dengan indikator komersial yang jelas: jumlah penumpang, pendapatan per perjalanan, biaya operasi, faktor muat, kualitas pelayanan, dan kemampuan membayar biaya penggunaan prasarana.
Indonesia sebenarnya telah lama mengenal kerangka yang membedakan fungsi tersebut melalui konsep public service obligation (PSO), infrastructure maintenance and operation (IMO), dan track access charge (TAC).
PSO adalah kompensasi atas pelayanan publik yang ditugaskan pemerintah. IMO berkaitan dengan biaya pemeliharaan dan operasi prasarana milik negara. TAC adalah biaya yang dibayarkan operator untuk menggunakan prasarana.
Konsepnya tersedia; tantangannya adalah menerapkannya secara konsisten dan transparan.
Perlu Pemisahan yang Tegas

Karena itu, restrukturisasi Whoosh sebaiknya mempertimbangkan pemisahan vertikal yang lebih jelas.
Prasarana strategis dapat ditempatkan sebagai aset jaringan berumur panjang dengan tata kelola negara yang tegas. Badan usaha yang kompeten dapat ditugaskan melakukan operation and maintenance berdasarkan standar kinerja.
PT Kereta Cepat Indonesia China (KCIC) tetap dapat dipertahankan dan diperjelas fungsinya sebagai train operating company yang mengoperasikan kereta, memperoleh pendapatan, dan membayar TAC sesuai formula yang dapat dipertanggungjawabkan.
Dengan struktur tersebut, kinerja operator tidak lagi bercampur dengan beban finansial prasarana.
Negara pun dapat menilai sisi infrastruktur dengan ukuran yang berbeda: kondisi aset, keselamatan, kapasitas jaringan, kebutuhan pemeliharaan, manfaat ekonomi, serta nilai strategis konektivitas.
Ini bukan berarti seluruh biaya prasarana otomatis menjadi beban negara. Artinya, risiko dan manfaat harus ditempatkan pada neraca dan institusi yang tepat.
Di sinilah peran Danantara perlu diletakkan dengan hati-hati. Danantara dapat menjadi instrumen investasi strategis negara yang mengonsolidasikan dan mengoptimalkan aset perusahaan negara.
Namun semakin besar perannya, semakin penting garis pemisah antara neraca investasi Danantara dan neraca fiskal pemerintah.
Posisi Danantara dan Fiskal/APBN

Danantara tak seharusnya berkembang menjadi Anggaran Pendapatan Belanja Negara (APBN) kedua. Sebaliknya, APBN juga tak seharusnya menjadi penanggung risiko otomatis bagi setiap keputusan investasi di lingkungan perusahaan negara.
Bila aset yang menguntungkan ditempatkan pada kendaraan investasi, sementara kewajiban yang bermasalah akhirnya kembali kepada fiskal tanpa mekanisme yang transparan, akan muncul moral hazard.
Tetapi apabila seluruh kewajiban penugasan publik dipaksa tinggal di neraca Danantara, lembaga tersebut dapat berubah dari investor strategis menjadi penampung beban kebijakan.
Solusinya adalah membuat fiscal firewall yang lebih tegas.
Setiap pemindahan aset atau kewajiban antara Danantara dan pemerintah harus disertai valuasi independen, alasan kebijakan yang terbuka, identifikasi penerima manfaat, serta pencatatan risiko fiskal termasuk kewajiban kontinjensi.
Risiko komersial perlu dibedakan dari kewajiban yang timbul karena keputusan atau penugasan publik. Dengan demikian, pembaca laporan keuangan dapat mengetahui secara jernih siapa menanggung apa dan untuk tujuan apa.
Dalam konteks itu, pemisahan Danantara dan fiskal juga tidak cukup hanya melalui pembukuan formal. Yang dibutuhkan adalah aturan keputusan.
Bila suatu aset dipindahkan dari Danantara kepada pemerintah, harus jelas apakah pemindahan itu merupakan transaksi komersial, penugasan kebijakan, atau penyelesaian kewajiban publik.
Baca Juga: Kementerian Keuangan Ambil Alih Whoosh, Utang Dicicil Hingga 80 Tahun
Masing-masing memiliki konsekuensi yang berbeda terhadap valuasi, arus kas, dan pertanggungjawaban.
Tanpa klasifikasi yang tegas, publik sulit membedakan investasi negara yang gagal secara komersial dari proyek yang sejak awal memang menjalankan fungsi publik.
Prinsip yang sama berlaku untuk pembagian dividen dan laba ditahan Danantara.
Pemerintah tentu memerlukan penerimaan untuk membiayai APBN, sedangkan Danantara memerlukan ruang reinvestasi agar dapat berfungsi sebagai investor jangka panjang. Karena itu formula hubungan keduanya perlu stabil dan dapat diprediksi.
Jika setiap tekanan fiskal dijawab dengan menarik sumber daya dari Danantara secara ad hoc, fungsi investasi jangka panjang akan melemah.
Sebaliknya, bila seluruh keuntungan terus ditahan tanpa kerangka kontribusi kepada fiskal, pertanyaan mengenai manfaat langsung aset negara bagi publik akan terus muncul. Whoosh memberi kesempatan untuk membangun preseden yang sehat.
Negara dapat mengatakan secara terbuka:
Bagian mana yang merupakan aset infrastruktur publik, bagian mana yang merupakan risiko korporasi, bagian mana yang merupakan kewajiban pembiayaan historis, dan bagian mana yang memang membutuhkan dukungan fiskal.
Preseden ini penting bukan hanya untuk kereta cepat, tetapi juga untuk proyek-proyek strategis lain yang melibatkan Danantara, Badan Usaha Milik Negara (BUMN), pembiayaan luar negeri, dan APBN. (Bersambung)***
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram The Stance.