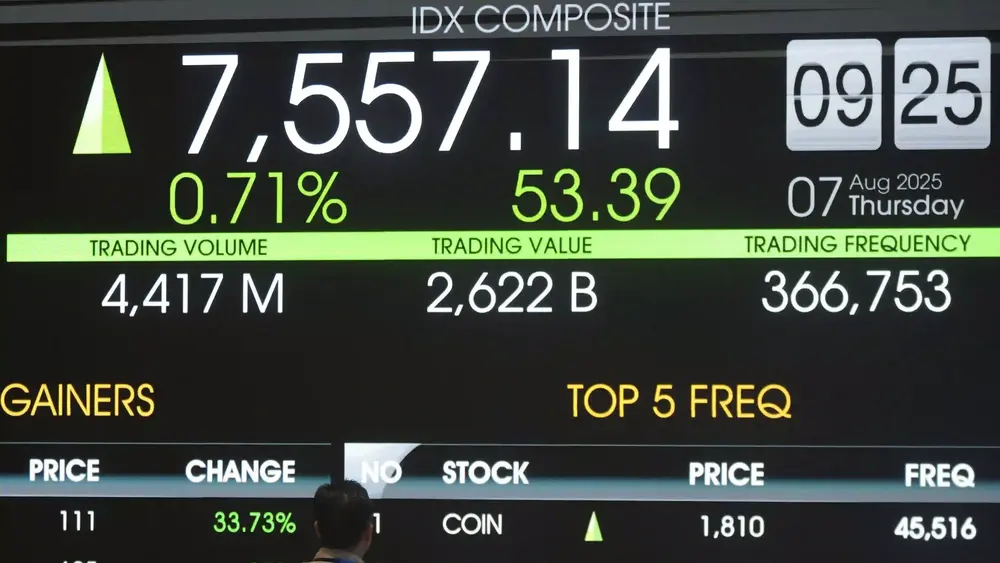
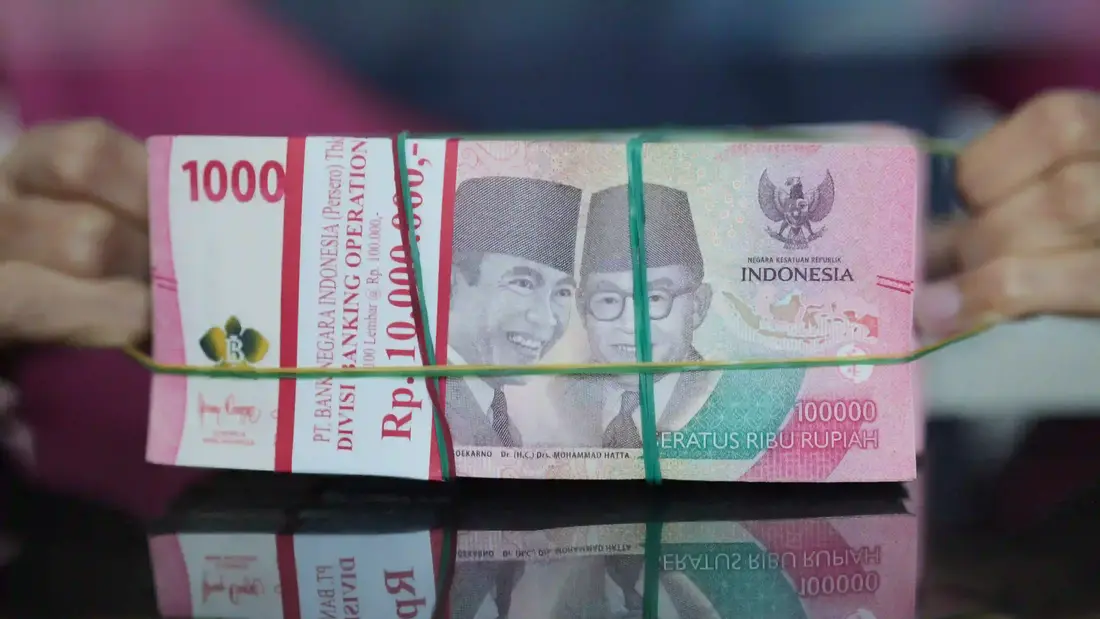
Jakarta, The Stance - Pekan pertengahan Oktober 2026 dibuka dengan alarm keras di layar pasar keuangan nasional. Nilai tukar rupiah terhadap dolar Amerika Serikat (AS) kembali terjerembap ke kisaran Rp18.038 hingga Rp18.073 per dolar AS.
Fenomena pelemahan ini memicu respons cepat dari otoritas moneter.
Bank Indonesia (BI) langsung mengencangkan sabuk pengaman dengan mengguyur pasar dengan bertransaksi aktif di pasar spot, Domestic Non-Deliverable Forward (DNDF), hingga membeli Surat Berharga Negara (SBN) di pasar sekunder.
Aksi tanggap darurat BI ini memang berhasil mencegah kepanikan massal dan menjaga likuiditas agar tidak kering.
Namun, jika kita menelisik lebih dalam struktur ekonomi domestik, intervensi pasar valas yang berulang hanyalah obat pereda nyeri, bukan penyembuh penyakit utama.
Terlalu mengandalkan BI sebagai benteng tunggal stabilitas nilai tukar mencerminkan adanya ketimpangan sistemik antara kebijakan moneter dan kebijakan fiskal-sektoral.
Sebab, mata uang kita sebenarnya sedang menanggung beban dari ketergantungan struktural pada arus modal asing berjangka pendek dan belum optimalnya integrasi industri nasional.
Waspadai Tekanan Global yang Membesar
Tekanan global kali ini memang tidak main-main. Ekspektasi suku bunga tinggi yang bertahan lama di AS, kenaikan inflasi global, serta sentimen ketidakpastian arus modal di emerging markets terus menyedot likuiditas keluar dari pasar berkembang.
Namun, menjadikan dinamika eksternal sebagai kambing hitam adalah jalan pintas yang dangkal. Kerentanan rupiah justru berakar dari dalam negeri.
Ketika pasar keuangan global bergejolak sedikit saja, dana asing di pasar obligasi dan saham kita langsung terbang mencari tempat aman (flight to safety), meninggalkan nilai tukar domestik dalam kondisi tanpa penyangga yang kokoh.
Cadangan devisa Indonesia memang tercatat masih cukup kuat di angka US$146,3 miliar (Rp2.647 triliun) per akhir September 2026. Angka ini menyediakan amunisi yang cukup bagi BI untuk melakukan stabilisasi dalam jangka pendek.
Namun, menggunakan amunisi devisa secara terus-menerus demi meredam gejolak harian adalah strategi yang berbiaya mahal.
Setiap dolar yang digelontorkan ke pasar valas berarti pengurangan cadangan devisa yang sejatinya diproyeksikan untuk pembayaran utang luar negeri dan pembiayaan impor esensial.
Jika bakar uang devisa ini terus berlanjut tanpa perbaikan ekonomi, ketahanan eksternal Indonesia dalam jangka panjang justru akan tergerus.
Ketergantungan Impor Perburuk Keadaan
Masalah utamanya terletak pada ketergantungan struktural impor di sektor manufaktur dan pangan kita. Ketika rupiah melemah, biaya bahan baku dan barang modal yang diimpor oleh industri dalam negeri melonjak drastis.
Fenomena imported inflation ini pada akhirnya menggerogoti daya beli masyarakat kelas menengah dan bawah yang harian mengonsumsi produk olahan dan barang kebutuhan pokok.
Kebijakan menggenjot ekspor hasil hilirisasi belum sepenuhnya menjadi tameng efektif sebab sebagian besar devisa hasil ekspor tak bertahan lama di sistem perbankan domestik atau kembali terserap untuk membayar kewajiban luar negeri korporasi.
Di sisi lain, instrumen instrumen moneter seperti Sekuritas Rupiah Bank Indonesia (SRBI) yang dirancang untuk menarik modal asing berjangka pendek ternyata memiliki efek samping.
Imbal hasil tinggi yang ditawarkan untuk menggaet investor portofolio memang mampu menahan pelemahan rupiah sementara waktu.
Namun, instrumen ini menyerap likuiditas perbankan yang seharusnya bisa disalurkan menjadi kredit produktif bagi UMKM dan sektor riil.
Akibatnya, terjadi pengeringan likuiditas domestik yang memperlambat laju ekspansi bisnis dan penciptaan lapangan kerja di saat ekonomi sedang membutuhkan dorongan.
Ubah Stabilisasi Rupiah Secara Fundamental
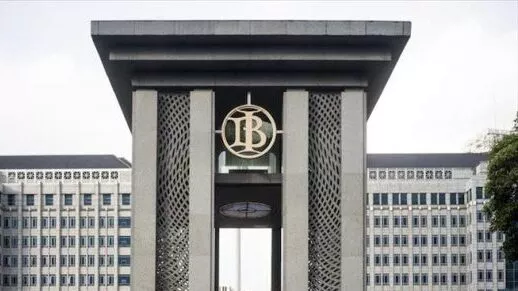
Sudah saatnya orientasi kebijakan stabilisasi rupiah direvisi secara fundamental. BI tidak bisa dibiarkan bekerja sendirian di garda depan sementara kementerian teknis dan pembuat kebijakan fiskal berjalan lambat.
Harus ada konsensus kebijakan terpadu yang memadukan penstabilan moneter dengan reformasi struktural ekonomi.
Pertama, kementerian di bidang perekonomian dan perindustrian harus mempercepat pendalaman struktur industri nasional guna mengurangi ketergantungan pada bahan baku dan komponen impor.
Ketahanan nilai tukar yang paling sejati dibangun di atas kemandirian rantai pasok dalam negeri. Jika industri manufaktur lokal mampu memenuhi kebutuhan bahan baku domestik, kebutuhan akan dolar AS untuk transaksi berjalan secara alami akan turun.
Kedua, pemerintah perlu memperketat dan memperluas efektivitas penegakan aturan Devisa Hasil Ekspor (DHE).
Pengawasan terhadap pemarkiran devisa ekspor di dalam negeri harus ditransformasikan dari sekadar imbauan administrasi menjadi insentif dan disinsentif fiskal yang mengikat.
Perusahaan komoditas dan manufaktur besar yang menikmati fasilitas sumber daya nasional sudah sepantasnya menempatkan devisa hasil penjualannya di perbankan nasional untuk kurun waktu lebih signifikan guna memperkuat likuiditas valas domestik.
Baca Juga: MSCI Wacanakan Standalone Market, Rupiah Bisa Tembus Rp20.000
Ketiga, insentif investasi harus diubah mendasar, dari yang sebelumnya terlalu pro-investor portofolio (hot money) menjadi fokus penuh pada penanaman modal asing langsung (foreign direct investment/FDI) di sektor produktif dan berteknologi tinggi.
Modal yang tertanam dalam bentuk pabrik, infrastruktur, dan teknologi takkan dengan mudah lari keluar negeri saat terjadi kepanikan pasar global, sehingga memberi fondasi nilai tukar yang jauh lebih stabil dibanding dana cepat di pasar surat utang.
Bagi publik dan generasi muda yang sehari-hari bertransaksi di dunia digital, gejolak rupiah dan aksi intervensi valas ini berdampak langsung pada harga gawai yang kita beli, biaya langganan layanan digital, hingga tarif bahan pangan di pasar.
Menjaga rupiah bukan hanya tugas teknokrat di gedung BI melalui transaksi valas harian, melainkan agenda publik bersama untuk membangun perekonomian nasional mandiri, berdaya saing, dan tidak mudah goyah oleh badai pasar keuangan global. (EDITORIAL)
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram TheStance