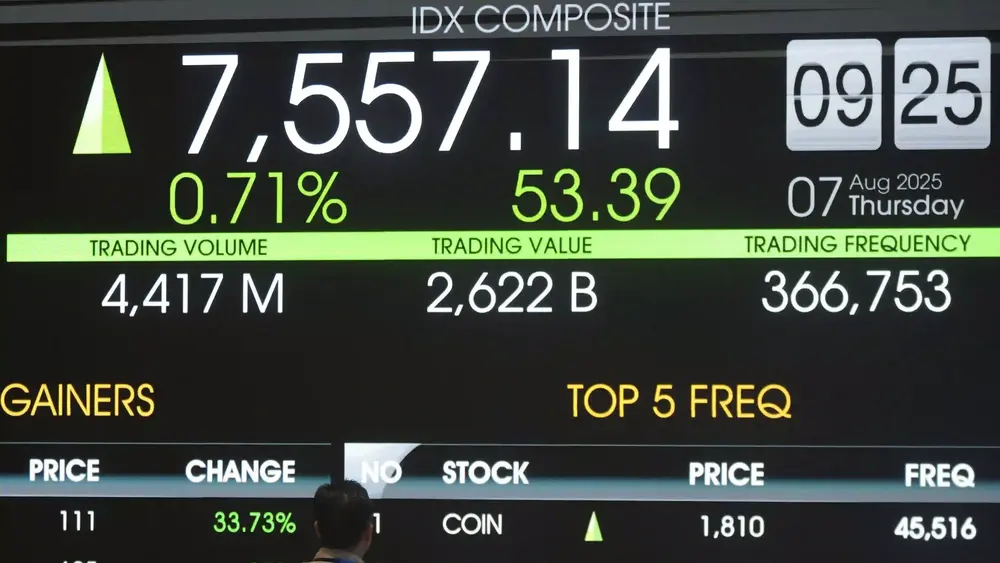
The Stance – Indeks Harga Saham Gabungan (IHSG) hari ini berbalik menguat sebesar 5,65% atau 282,28 poin ke atas level psikologis 5.000, tepatnya di 5.278,89. Pasar kian sadar bahwa faktor MSCI bersifat psikologis, sementara cuan itu kalkulatif.
Pada Jumat pekan lalu IHSG anjlok 11,57% (678,68 poin) ke 5.185,1 dan lanjut drop 3,64% (188,49 poin) pada Senin ke 4,996,61 setelah informasi bahwa MSCI mempertimbangkan menurunkan status bursa Indonesia ke standalone market.
Dikelola oleh MSCI Inc. (sebelumnya Morgan Stanley Capital International), indeks MSCI Indonesia dirancang untuk merepresentasikan segmen large-cap dan mid-cap di PT Bursa Efek Indonesia (BEI).
Berdasarkan data terbaru, indeks ini mencakup sekitar 85% semesta ekuitas Indonesia yang dapat diinvestasikan, dengan konstituen yang relatif sedikit (saat ini sekitar sembilan saham) dan didominasi sektor keuangan.
Saham utama yang mendominasi bobot indeks meliputi PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia (persero) Tbk (BBRI), PT Bank Mandiri (Persero) Tbk (BMRI), PT Telkom Indonesia Tbk (TLKM), dan PT Astra International Tbk (ASII).
Di luar itu, ada beberapa emiten lain di sektor industri, material, dan energi.
Metodologi MSCI menekankan kapitalisasi pasar yang disesuaikan dengan free float (saham yang beredar dan bisa diperdagangkan publik), likuiditas, dan aksesibilitas bagi investor asing.
Review dilakukan berkala (triwulanan dan semi-tahunan) untuk menambah, mengeluarkan, atau menyesuaikan bobot konstituen.
Mengapa Dianggap Penting?
Produk indeks MSCI disebut-sebut menjadi acuan bagi triliunan dolar aset yang dikelola dana pensiun, manajer investasi, dan Exchange-Traded Fund (ETF) di seluruh dunia.
Indeks flagship seperti MSCI Emerging Markets Index, yang melacak aset bernilai sekitar US$10 triliun (sekitar Rp180.000 triliun), sangat mempengaruhi alokasi modal global.
Bagi Indonesia, status sebagai “emerging market” sejak 1989 membuka pintu bagi aliran dana asing yang signifikan. Investor institusi besar sering memiliki mandat yang hanya mengizinkan investasi di pasar developed atau emerging.
Ketika saham Indonesia masuk indeks MSCI, permintaan otomatis meningkat karena dana pasif (passive funds) harus menyesuaikan portofolio sesuai bobot indeks.
Hal ini meningkatkan likuiditas, menekan biaya modal perusahaan, dan memperkuat citra pasar modal Indonesia sebagai tujuan investasi yang layak. Dus, perubahan bobot atau status dapat memicu aksi jual atau beli secara massif.
Sejarah menunjukkan bahwa upgrade atau downgrade oleh MSCI seringkali menimbulkan dampak besar terhadap harga saham, nilai tukar, dan sentimen investor.
Di Asia Tenggara, status emerging market membantu Indonesia bersaing dengan negara seperti India, China, dan Korea Selatan dalam menarik modal portofolio.
Bobot Tak Seberapa
Bobot Indonesia di MSCI Emerging Markets memang kecil (turun menjadi sekitar 0,4%–1%), tetapi dinilai masih bermakna bagi arus dana asing. Indeks MSCI menjadi semacam bahasa bersama di antara pelaku pasar global.
Investor asing yang tidak mengenal detail setiap saham di PT Bursa Efek Indonesia (BEI) mengandalkan metodologi MSCI untuk menyaring perusahaan yang memenuhi standar ukuran, likuiditas, dan transparansi.
Bagi emiten, masuk ke indeks MSCI sering menjadi pencapaian yang meningkatkan visibilitas dan akses pendanaan internasional.
Sejak awal 2026, MSCI menyoroti sejumlah isu struktural di pasar saham Indonesia.
Kekhawatiran utama mencakup ketakjelasan struktur kepemilikan saham (opaque shareholding), dugaan perilaku perdagangan terkoordinasi yang mengganggu pembentukan harga wajar, serta data free float yang dianggap kurang andal.
Masalah ini berkaitan dengan pilar aksesibilitas pasar dalam kerangka klasifikasi MSCI, khususnya aliran informasi dan infrastruktur pasar.
Pemerintah dan otoritas terkait seperti Otoritas Jasa Keuangan (OJK), BEI, dan Kustodian Sentral Efek Indonesia (KSEI) pun merespons dengan serangkaian reformasi.
Di antaranya adalah peningkatan persyaratan free float minimum menjadi 15%, pengungkapan pemegang saham di atas 1%, perluasan klasifikasi investor, serta pengawasan terhadap konsentrasi kepemilikan tinggi (High Shareholding Concentration). \
MSCI Tidak Puas
Meski demikian, MSCI menilai kemajuan belum konsisten dan memadai.
Pada Oktober 2026, MSCI mengumumkan konsultasi publik mengenai usulan reklasifikasi indeks MSCI Indonesia dari emerging market menjadi “standalone market”. Keputusan final diharapkan paling lambat akhir Juni 2027.
Status standalone lebih berat daripada downgrade ke “frontier market” sebab pasar standalone (seperti Argentina, Lebanon, Ukraina, dan Zimbabwe) tidak dimasukkan ke dalam indeks yang diikuti dana pasif global.
Jika downgrade terjadi, dampaknya berpotensi luas.
Dana pasif yang mengikuti MSCI emerging markets terpaksa menjual saham Indonesia, memicu outflow yang diperkirakan berkisar US$3 miliar–US$7 miliar untuk aliran pasif saja, dengan potensi tambahan dari investor aktif.
Tidak ada kompensasi dari dana frontier market, sehingga tekanan jual bisa lebih tajam. Likuiditas pasar berkurang, volatilitas meningkat, dan pada ujungnya biaya perusahaan untuk menggali dana di pasar modal menjadi tinggi.
Efek lanjutan dapat merembet ke nilai tukar rupiah, pasar surat berharga negara (SBN), dan bahkan persepsi risiko negara. Tekanan pada rupiah dapat mempengaruhi inflasi dan kebijakan moneter Bank Indonesia.
Perusahaan yang bergantung pada pendanaan pasar modal mungkin kesulitan atau harus membayar premi lebih tinggi. Dalam jangka panjang, pasar berisiko menjadi “backwater” investasi—didominasi investor domestik, minim partisipasi institusi asing.
Baca Juga: MSCI Wacanakan Standalone Market, Rupiah Bisa Tembus Rp20.000
Bagi Indonesia, sebagai ekonomi terbesar di Asia Tenggara dengan Produk Domestik Bruto (PDB) sekitar US$1,4 triliun, status standalone akan menjadi anomali besar dan mengirim sinyal bahwa tata kelola pasar modal perlu diperbaiki secara fundamental.
Konsultasi yang dibuka MSCI hingga April 2027 memberikan ruang bagi otoritas Indonesia untuk menunjukkan perbaikan nyata: penegakan aturan yang konsisten, transparansi kepemilikan yang lebih baik, serta pengurangan dugaan distorsi perdagangan.
Fundamental ekonomi makro Indonesia memang relatif solid, tetapi kepercayaan asing bergantung pada kualitas tata kelola dan aksesibilitas. Indeks MSCI Indonesia mencerminkan bagaimana dunia melihat kedua aspek terakhir tersebut.
Reli IHSG hari ini menunjukkan bahwa kekhawatiran terkait dampak "standalone market" sedikit memudar, apalagi melihat fakta bahwa pasar Standalone market tetap bisa membagikan cuan ribuan persen, seperti dalam kasus Argentina.
Indeks saham S&P Merval melesat ribuan persen dari 2021 hingga sekarang dan jika diukur dari instrumen global seperti Global X MSCI Argentina ETF, kinerja tahunannya masih positif dengan kenaikan sekitar 50%-60% per tahun sejak 2023.
Status MSCI tidak serta menjadi vonis mati terhadap prospek emiten yang diperdagangkan di semesta bursa sebuah negara. Pemodal akan tetap kembali mengejar potensi cuan dari saham-saham unggulan nasional.
Namun dalam konteks perdagangan, aturan main yang transparan tetaplah menjadi acuan penting. Tak heran, meski IHSG berbalik menguat pada hari ini, investor asing justru mencetak net sell (penjualan bersih) sekitar Rp2,2 triliun.
Maka dari itu, terlepas dari faktor cuan, perlu ditanya: Masihkah kita perlu investor asing? (EDITORIAL)
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram The Stance