Oleh Kemilau Pramesti, seorang ibu dari putra remaja, pegiat e-commerce, dan gamer strategi perang historis. Mantan jurnalis Jakarta yang kini aktif sebagai investor reksa dana, seasonal trader, serta pengamat independen tata kelola dan regulasi pasar modal.
Di internet ada istilah jorok tapi populer: Rule 34. Artinya, apa saja yang ada di dunia ini pasti bisa dibuat versi film dewasanya.
Nah, Otoritas Jasa Keuangan (OJK) rupanya tidak mau kalah. Mereka membuat versi "Rule 34" sendiri di pasar modal kita lewat peraturan dengan angka sama: Pasal 34 Peraturan OJK (POJK) No. 13/2026 tentang Pemegang Saham Bursa Efek.
Bunyinya pendek, tapi esensinya sakti mandraguna, yakni OJK boleh mengubah aturan sendiri kalau ada "pertimbangan tertentu". Begini bunyi lengkapnya:
Otoritas Jasa Keuangan dapat menetapkan kebijakan yang berbeda dengan Peraturan OJK ini berdasarkan pertimbangan tertentu.
Berdasarkan Penjelasan Resmi POJK No. 13/2026, pemberian kebijakan yang berbeda oleh OJK tersebut dimaksudkan antara lain untuk mendukung kebijakan nasional, menjaga kepentingan publik, menjaga pertumbuhan industri pasar modal.
Selain itu, menjaga persaingan usaha yang sehat, atau menghadapi kondisi khusus atau kejadian luar biasa (seperti krisis ekonomi, sosial, atau kondisi darurat yang berdampak luas).
Jika peraturan tersebur diaplikasikan dalam konteks batas kepemilikan saham di PT Bursa Efek Indonesia (BEI), konsekuensinya dahsyat! Aturan batas kepemilikan 5% bisa diterabas pakai pasal sakti yang juga pasal karet tersebut.
Pemanis Rp17 Miliar untuk Sekuritas

Mari kita jujur-jujuran saja. Kemarin (28/10), Bursa Efek Indonesia (BEI) sukses menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB).
Hasilnya? Anggaran Dasar (AD) diubah. Jalan demutualisasi resmi mulus. Pemilik bursa tidak lagi harus dikuasai oleh Anggota Bursa (sekuritas-sekuritas) saja. Orang luar boleh masuk.
Kenapa para sekuritas itu begitu patuh dan langsung merestui perubahan besar ini? Jawabannya kemungkinan ada di brankas bursa: dividen tunai khusus sebesar Rp1,56 triliun!
Setiap sekuritas, yang dulu sewaktu mendirikan bursa tidak pernah setor modal tunai gede-gedean untuk beli saham, tiba-tiba akan langsung mengantongi dividen Rp17 miliar per saham yang diumumkan di dalam RUPSLB itu.
Ini bukan sekadar dividen, melainkan diduga jadi semacam "uang tutup mulut" agar para broker diam dan merestui perubahan akta tersebut.
Bayangkan, laba ditahan bertahun-tahun yang tadinya mangkrak untuk mengantisipasi kebutuhan modal pengelola bursa tersebut di masa mendatang, seketika dicairkan demi melicinkan hajatan.
Semua senang. Salut, jenius betul cara mainnya.
Menyambut Masuknya Danantara?
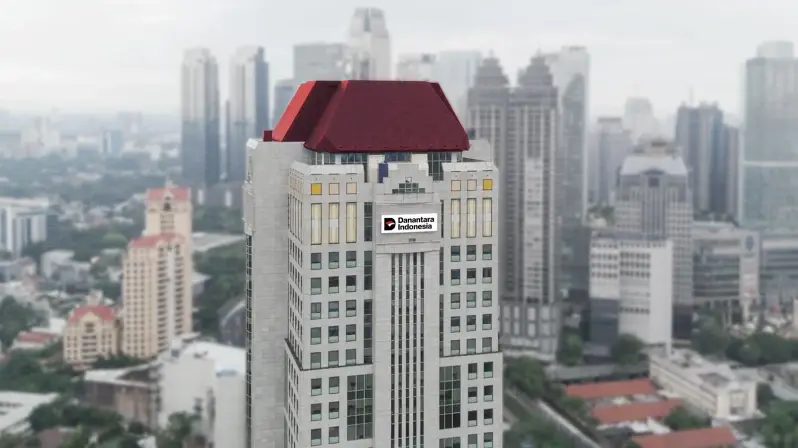
Untuk memahami kehebohan di balik RUPSLB ini, kita harus melihat bagaimana peta kepemilikan bursa bertransformasi melintasi tiga babak:
Skema Lama (Mutual-Based Self-Regulation):
Dulu, struktur bursa kita menganut sistem self-regulation di mana Bursa Efek Indonesia sepenuhnya dimiliki dan dikendalikan secara eksklusif oleh Anggota Bursa (para perusahaan sekuritas).
Sekuritas adalah pemilik bursa, tapi mereka juga yang diawasi oleh bursa itu sendiri—mirip para klub bola yang menjadi anggota Persatuan Sepakbola Seluruh Indonesia (PSSI) dan punya hak suara di PSSI.
Agak unik, memang, tapi bursa kita mampu beroperasi sebagai lembaga penggerak pasar tanpa dikontrol pihak tertentu.
Skema Saat Ini (Demutualisasi Transisional):
Melalui RUPSLB kemarin, sekat eksklusif tersebut resmi dirobohkan. Demutualisasi membuka jalan bagi masuknya pihak non-sekuritas ke dalam struktur kepemilikan bursa.
Tujuannya di atas kertas agar bursa bertransformasi menjadi korporasi yang profesional, independen, dan transparan layaknya bursa global. Namun sayangnya, pintu masuk ini rawan disusupi kepentingan pemodal raksasa.
Skema Baru Pasca-Demutualisasi (Bayang-Bayang Danantara):
Pasca-demutualisasi, berhembus kabar di kalangan pelaku pasar bahwa Badan Pengelola Investasi (BPI) Daya Anagata Nusantara (Danantara), diproyeksikan memborong hingga 40% kepemilikan saham bursa.
Konsekuensinya, kendali bursa bergeser drastis dari asosiasi broker swasta menjadi kendali badan milik negara. Hal ini berkebalikan dari praktik terbaik internasional (international best practice) di berbagai pusat keuangan global.
Demutualisasi itu Swastanisasi, Bukan Nasionalisasi
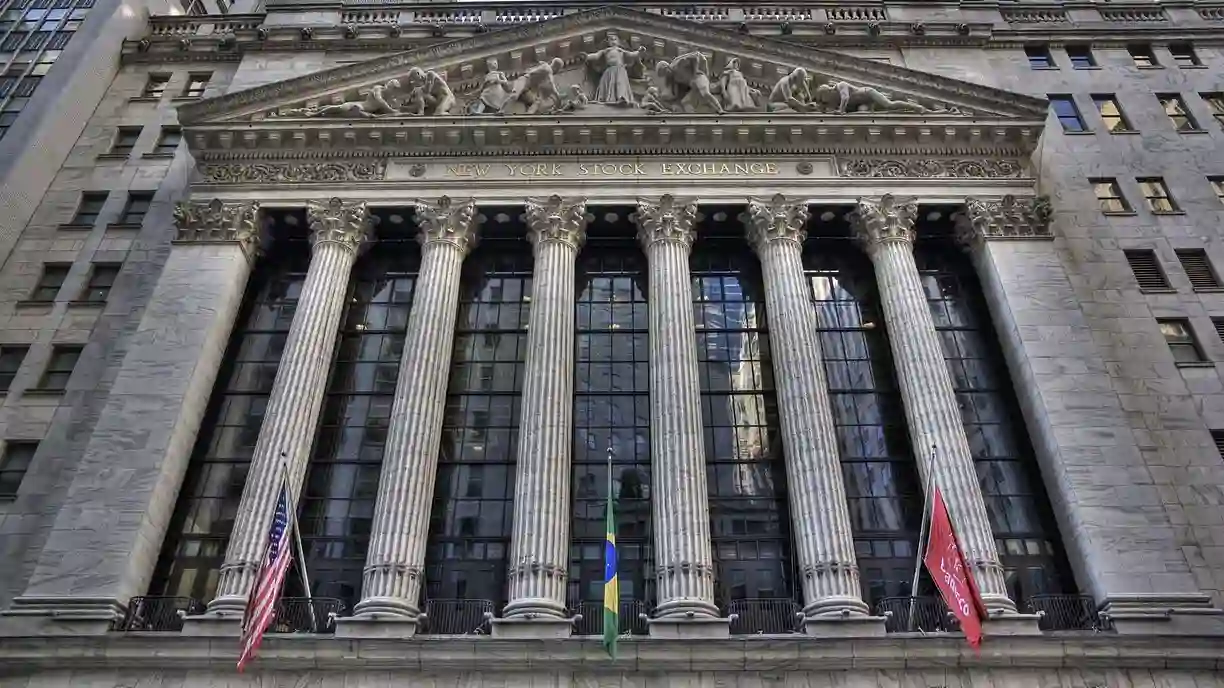
Di pasar modal negara maju, bentuk paling umum dari bursa modern yang telah didemutualisasi bukanlah dikuasai badan swakelola atau investasi negara.
Bursa-bursa utama dunia—seperti New York Stock Exchange (NYSE), London Stock Exchange (LSE), Singapore Exchange (SGX), hingga ASX di Australia—adalah perusahaan publik berbadan hukum perseroan terbatas (listed/public corporation).
Saham-saham dari bursa saham tersebut diperdagangkan secara terbuka di bursa itu sendiri atau dimiliki secara terdiversifikasi oleh publik, investor institusi global, dan manajer aset independen.
Model global ini dirancang untuk memastikan bursa beroperasi secara transparan, akuntabel pada pemegang saham secara luas, serta bebas dari konflik kepentingan politis.
Gagasan mulia ini sejatinya bukanlah hal baru; rencana demutualisasi melalui skema penawaran umum perdana (initial public offering/IPO) bursa pernah lantang diusung oleh almarhum Ito Warsito.
Direktur Utama BEI periode 2009–2015 itu menyuarakannya pada masa kampanye pencalonan direksi. Namun sayangnya, wacana itu kandas di tengah jalan akibat terbentur tembok regulasi kala itu.
Baca Juga: CIO Danantara, Sekuritas yang Disanksi, dan Konflik Kepentingan
Sebaliknya, ketika bursa dikendalikan badan investasi atau entitas di bawah kendali negara (state-owned/sovereign wealth fund), praktiknya justru melenceng jauh dari standar praktik internasional.
Risikonya, bursa kembali menjadi sekadar alat birokrasi dan sapi perah pemerintah, dan bukannya menjadi entitas bisnis korporat yang independen. (Bersambung).***
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram TheStance