
Oleh Muhammad Syarkawi Rauf, dosen Fakultas Ekonomi dan Bisnis (FEB) Universitas Hasanuddin, Ketua Komisi Pengawas Persaingan Usaha (KPPU) 2015-2018, pernah menjadi Direktur Utama BERDIKARI dan Komisaris Utama PT Perkebunan Nusantara (PTPN) VI/IX dan kini aktif sebagai Chairman of Asian Competition Institute (ACI).
Penyedia indeks terbesar dunia, Morgan Stanley Capital International (MSCI) mengancam otoritas pasar modal Indonesia untuk menurunkan status PT Bursa Efek Indonesia (BEI) dari emerging market menjadi standalone market.
Posisi BEI berpotensi satu klaster dengan Argentina, Jamaika, Panama, Nigeria, Zimbabwe dan lainnya.
Ancaman tersebut telah memicu potensi arus keluar dana pasif (capital outflow) sekitar US$5,6 miliar dan menyebabkan Indeks Harga Saham Gabungan (IHSG) anjlok 11,57% ke 5.185,10 pada 16 Oktober 2026.
Sempat menyentuh titik terendah dalam setahun terakhir sekitar 4.996,6 pada 19 Oktober 2026 (Trading Economics, 2026).
Klasifikasi standalone market (pasar berdiri sendiri) merupakan klasifikasi pasar yang tidak masuk dalam radar diversifikasi portofolio MSCI. Pada umumnya, standalone market adalah pasar saham baru yang tidak diperhitungkan oleh MSCI.
Atau, pasar saham yang mengalami penurunan status yang sebelumnya diklasifikasi sebagai developed market (pasar saham yang sudah maju), emerging market (pasar saham yang sedang tumbuh) dan frontier market (pasar saham yang mendekati kategori emerging market).
Ancaman penurunan status BEI dari emerging market ke standalone market dipicu oleh memburuknya aksesibilitas pasar, rendahnya likuiditas (liquidity), dan inkonsistensi dalam penegakan hukum.
Masalah aksesibilitas berkaitan dengan transparasi kepemilikan saham, seperti keterbukaan informasi pemilik saham lebih besar dari 1% yang sebelumnya 5%.
Transaksi Semu Marak
Selain itu, ancaman MSCI juga berkaitan dengan perilaku coordinated trading atau manipulated trading yang diduga dilakukan oleh pihak emiten dan investor terafiliasi dengan pemilik perusahaan.
Hal ini bertujuan untuk menaikkan harga saham perusahaan yang mendorong investor institusi dan retail ikut membeli saham perusahaan bersangkutan. Akibatnya, harga saham perusahaan bersangkutan naik sangat tinggi.
Hingga pada level tertentu, harga sahamnya berbalik arah, mengalami penurunan. Hal ini merugikan investor ritel yang ikut membeli saham perusahaan bersangkutan (herding behaviour).
Atau, menjualnya dengan kerugian sebesar selisih harga beli dengan jual (cut loss).
Rendahnya ketentuan free float saham, yaitu minimum saham yang dimiliki publik dan diperdagangkan di pasar modal. Ketentuan free float 7,5% membuat saham perusahaan gampang “digoreng” (coordinated trading).
Hal ini juga berkaitan dengan high share-holding concentration (HSC) atau kepemilikan saham terkonsentrasi tinggi.
Persentase saham yang diperjualbelikan secara publik sangat rendah karena diduga sekitar 5% free float saham dimiliki oleh investor yang terafiliasi dengan pemilik perusahaan. Hanya 2,5% saham yang benar-benar bebas diperdagangkan secara publik.
Akibat lanjutannya, likuiditas pasar saham menjadi sangat rendah. Aliran masuk (inflow) dan keluar (outflow) modal asing ke pasar saham Indonesia menjadi terhambat.
Bahkan, investor terjebak memegang saham tertentu (saham nyangkut) dan hanya bisa keluar dari saham perusahaan bersangkutan dengan membukukan kerugian.
Penegakan Hukum yang Inkonsisten
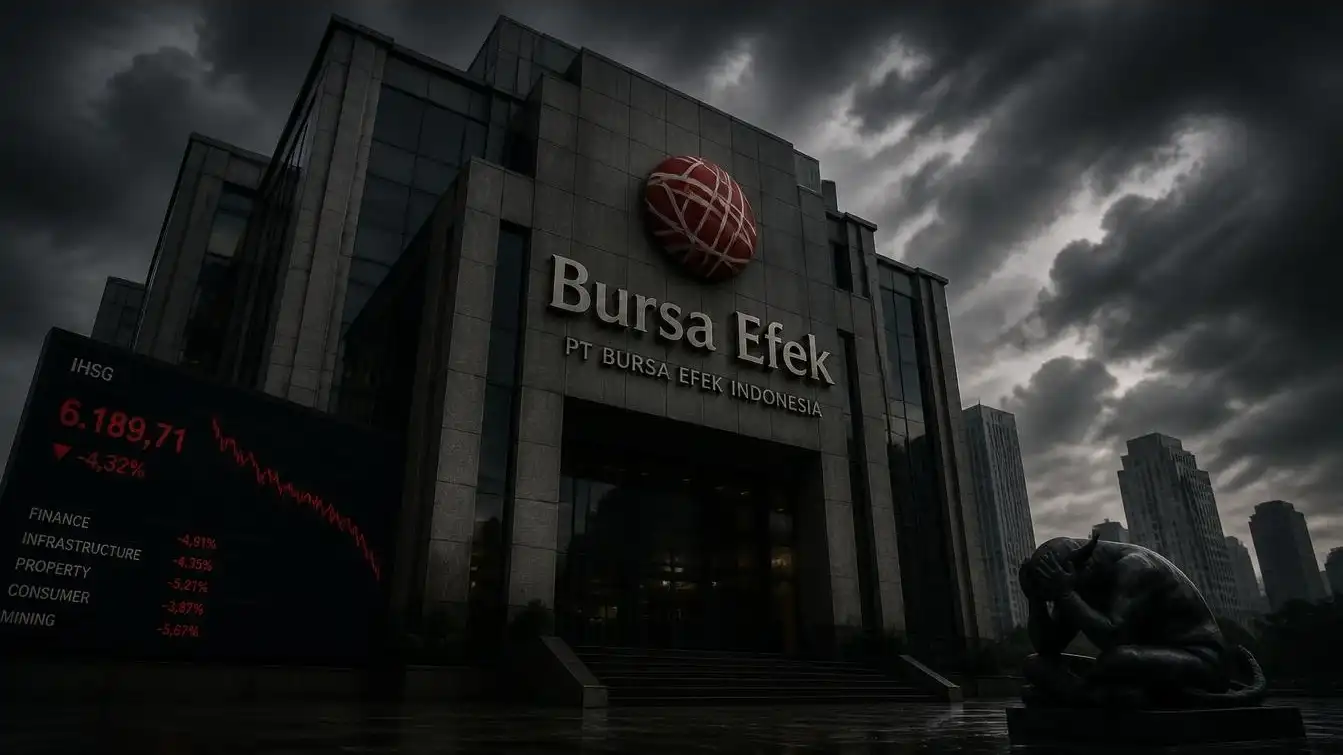
Permasalahannya menjadi semakin kompleks karena inkonsistensi dalam penegakan hukum pasar modal. Implikasinya, perilaku coordinated trading atau manipulated trading menyebabkan buruknya persepsi investor global terhadap pasar modal Indonesia.
Puncaknya, lembaga riset dan konsultan investasi MSCI mengancam menurunkan status pasar saham Indonesia dua level sekaligus, yaitu dari emerging market menjadi standalone market pada Juni 2027.
Otoritas pasar modal Indonesia punya waktu kurang dari setahun untuk melakukan reformasi menyeluruh sesuai tuntutan MSCI.
Pertanyaannya sekarang, mengapa ancaman MSCI penting untuk segera direspon oleh otoritas pasar modal Indonesia?
Alasannya, MSCI merupakan benchmark bagi investor ritel dan institusional yang menjadi client (klien-pelanggan) MSCI. Termasuk investor global yang tidak terikat dengan MSCI tetapi menjadikan rekomendasi MSCI sebagai rujukan.
Saat ini, ada sekitar 94 dari 100 perusahaan pengelola dana pensiun terbesar dunia menjadi pengguna jasa MSCI. Demikian juga 98 dari 100 asset manager terbesar dunia menjadi pelanggan MSCI.
Dan, 82 dari 100 bank investasi terbesar dunia menjadikan MSCI sebagai patokan dalam diversifikasi portofolio internasionalnya berdasarkan sektor maupun negara (pasar modal).
Baca Juga: DSSA, Sembilan Sekuritas, dan Dana Syariah: OJK Harus Bongkar Pelaku Tindak Pidana
Asset Under Management (AUM) MSCI atau dana kelolaan yang terkait MSCI hingga saat ini mencapai US$22,8 triliun, setara 17,5 kali Produk Domestik Bruto (PDB) Indonesia yang hanya US$1,3 triliun, atau 5,33 kali PDB Jepang sekitar US$4,28 triliun.
MSCI juga mencakup sekitar 239.000 indeks harga saham. Sekitar 18.700 indeks harga saham dihitung secara real time (waktu riil) setiap hari.
MSCI juga terhubung dengan equity Exchange Traded Fund (ETF) global berjumlah US$2,8 triliun. Equity ETF adalah jenis ETF yang mayoritas dana kelolaannya diinvestasikan ke dalam instrumen saham.
Kepemilikan Asing di Bursa Saham Capai 40%
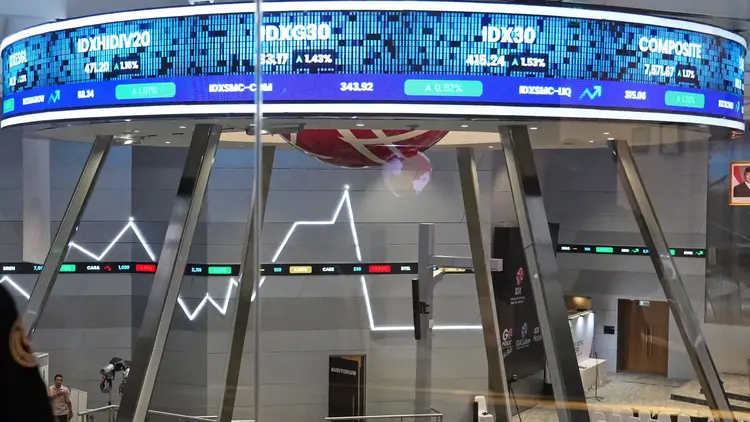
Sejalan dengan fakta-fakta di atas, saat ini kepemilikan asing di pasar saham Indonesia mencapai sekitar Rp2.805 triliun hingga Juli 2026, setara 40,29% dari total transaksi di BEI. Investor lokal menguasai 59,71% saham BEI hingga Juli 2026 (BEI, 2026).
Singkatnya, realisasi penurunan klasifikasi pasar modal Indonesia dari emerging market menjadi standalone market berdampak pada keluarnya investor institusi secara khusus yang terafiliasi dengan MSCI dari pasar modal Indonesia.
Langkah ini juga dapat membuat keluarnya investor asing lainnya yang tidak terikat dengan MSCI dari BEI tetapi menjadikan MSCI sebagai benchmark. Implikasinya, IHSG akan terkoreksi sangat tajam akibat aksi jual investor asing.
Penerimaan rupiah dari penjualan saham oleh investor asing dikonversi ke dalam dolar AS (capital outflow) yang akan menekan nilai tukar rupiah terhadap dolar AS. Artinya, kurs rupiah per dolar AS berpotensi melemah hingga sekitar Rp22.000/dolar AS.
Tidak ada opsi lain, otoritas pasar modal diminta untuk menindaklanjuti tuntutan MSCI, yaitu memperbaiki masalah institusional yang berkaitan dengan aturan free float saham 15% dan mengumumkan ke publik kepemilikan saham lebih besar 1%.
Lalu, transparansi beneficiary owner (penerima manfaat akhir), menghilangkan praktik coordinated trading, dan konsistensi penegakan hukum pasar modal.
Akhirnya, Otoritas Jasa Keuangan (OJK) harus memandang peringatan MSCI sebagai momentum melakukan reformasi pasar modal yang menyeluruh.
Kita perlu berkaca pada reformasi sektor perbankan paska krisis 1998 yang membuat sektor perbankan nasional sangat resilien menghadapi tekanan eksternal.***
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram TheStance