
Oleh Bustami Syukri, seorang sinefil yang pernah menjadi jurnalis di beberapa media. Kini berkiprah sebagai investor saham yang juga pemerhati isu kebangsaan dan wawasan nusantara.
Setiap kemarau tiba, cerita Kalimantan selalu sama. Asap tipis mulai membubung. Orang-orang lokal berteriak: "Ada titik api! Ada pembakaran lahan!"
Tapi apa kata pejabat di Jakarta? "Aman. Itu cuma asap biasa. Masih terkendali."
Lalu angin bertiup. Api membesar. Hutan ratusan ribu hektar terbakar. Asap melompati batas negara, menutupi langit Singapura dan Malaysia. Tetangga mengamuk. Protes diplomatik dilayangkan. Dunia internasional mengecam.
Barulah helikopter water-bombing dikirim. Ribuan personel dikerahkan. Pejabat mendadak sibuk konferensi pers dengan wajah tegang, sibuk menyegel lahan dan mencabut izin perusahaan.
Tapi semua orang tahu: itu drama pemadam kebakaran yang terlambat. Hutan sudah jadi arang. Langit sudah terlanjur pekat.
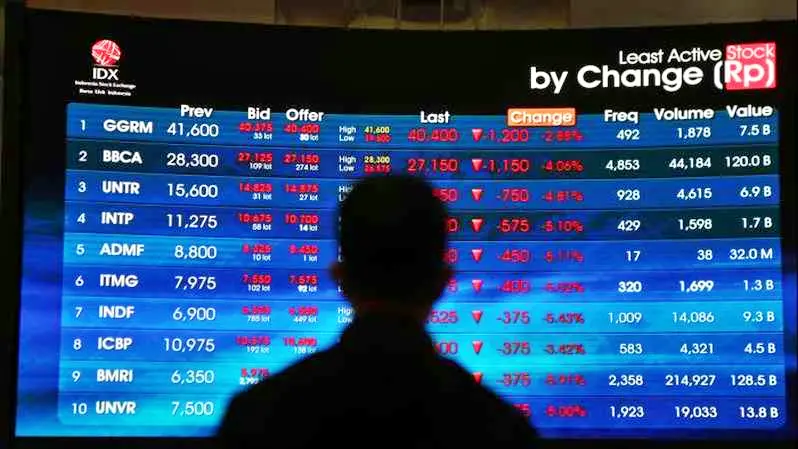
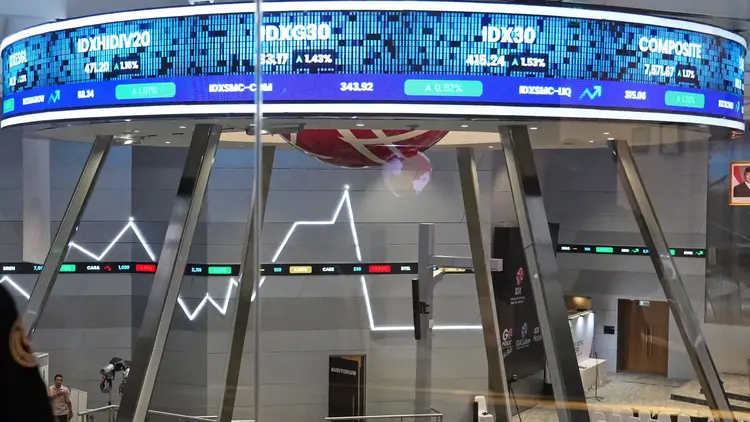
Jumat lalu, 16 Oktober 2026, kebakaran hutan Kalimantan itu berpindah ke kawasan SCBD. Ke gedung BEI. Pasar modal kita mendadak terbakar hebat. IHSG dibuka anjlok 8,01% dan terus merosot hingga belasan persen sampai memicu trading halt.
Kapitalisasi pasar Rp9.500 triliun lebih menguap. Rupiah terjerembap. Bank Indonesia terpaksa pasang badan mengintervensi pasar valas. Pemicunya? Singapura dan Malaysia-nya pasar modal: MSCI (Morgan Stanley Capital International) Inc.
Kepanikan Setelah Kebakaran
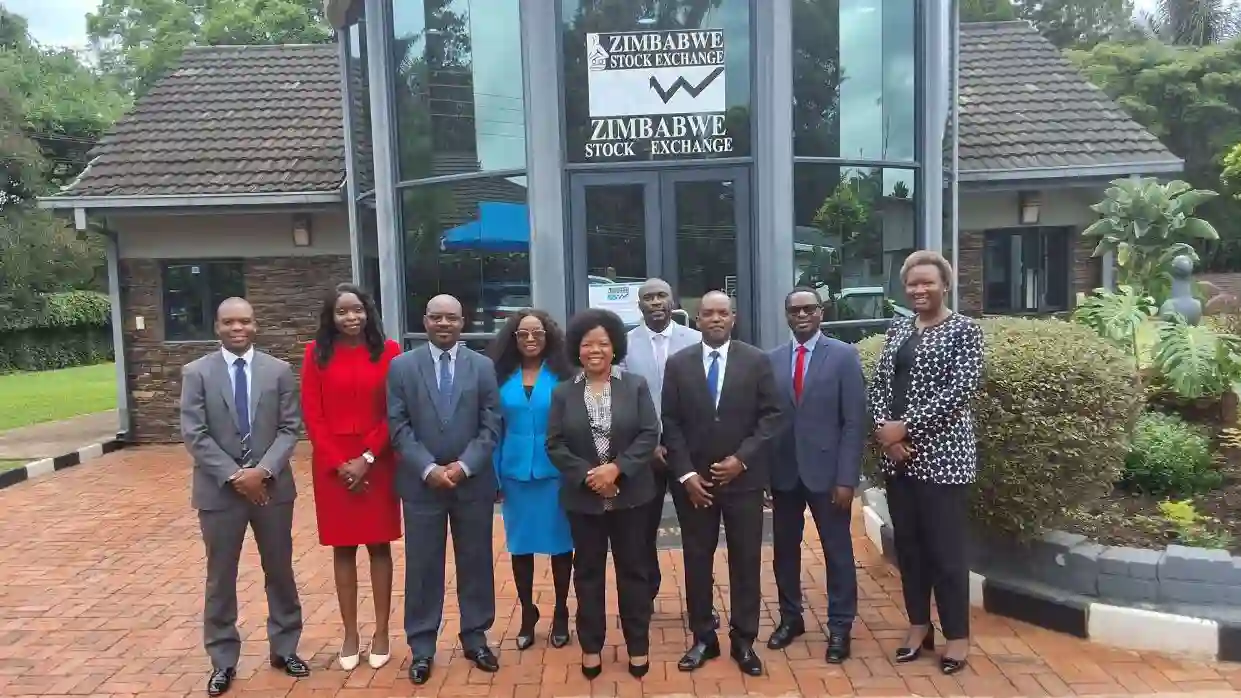
Bank investasi global itu mengeluarkan ancaman mematikan: membuka konsultasi untuk menurunkan kelas pasar modal Indonesia dari Emerging Market menjadi Standalone Market, setara dengan bursa Zimbabwe.
Seketika, Otoritas Jasa Keuangan (OJK) panik. Layar Bloomberg menyala merah darah.
Denda fantastis dijatuhkan sekaligus: PT Petrindo Tbk (CUAN) didenda Rp100 miliar, PT Barito Renewables Tbk (BREN) didenda Rp500 miliar, dan Tbk Dian Swastatika Sentosa Tbk (DSSA) dipukul denda Rp1,5 triliun.
Total Rp2,1 triliun—rekor denda terbesar sepanjang sejarah pasar modal kita! Tidak berhenti di situ. OJK dan BEI buru-buru mengumumkan berbagai jurus darurat.
Mulai dari rencana mengeluarkan saham-saham kategori HSC (Highly Sequential Concentration) dari perhitungan indeks utama IHSG, hingga langkah drastis bursa Senin lalu yang memangkas batas Auto Rejection Bawah (ARB) mendadak menjadi 7%.
Alih-alih menenangkan pasar, kebijakan memotong ARB menjadi 7% ini justru merupakan respons keliru dan amat berbahaya.
Menahan kejatuhan harga secara artifisial dengan mempersempit ARB hanya akan mengunci likuiditas, membekukan price discovery, serta membuat investor terjebak tak bisa keluar (exit).
Kebijakan seperti ini justru memicu ketakutan yang lebih dalam bagi manajer investasi global. Menghadapi tuduhan publik dan kepanikan pasar, juru bicara serta jajaran pimpinan OJK dan BEI tentu tidak tinggal diam.
Konferensi Pers Belum Cukup Tenangkan Pasar
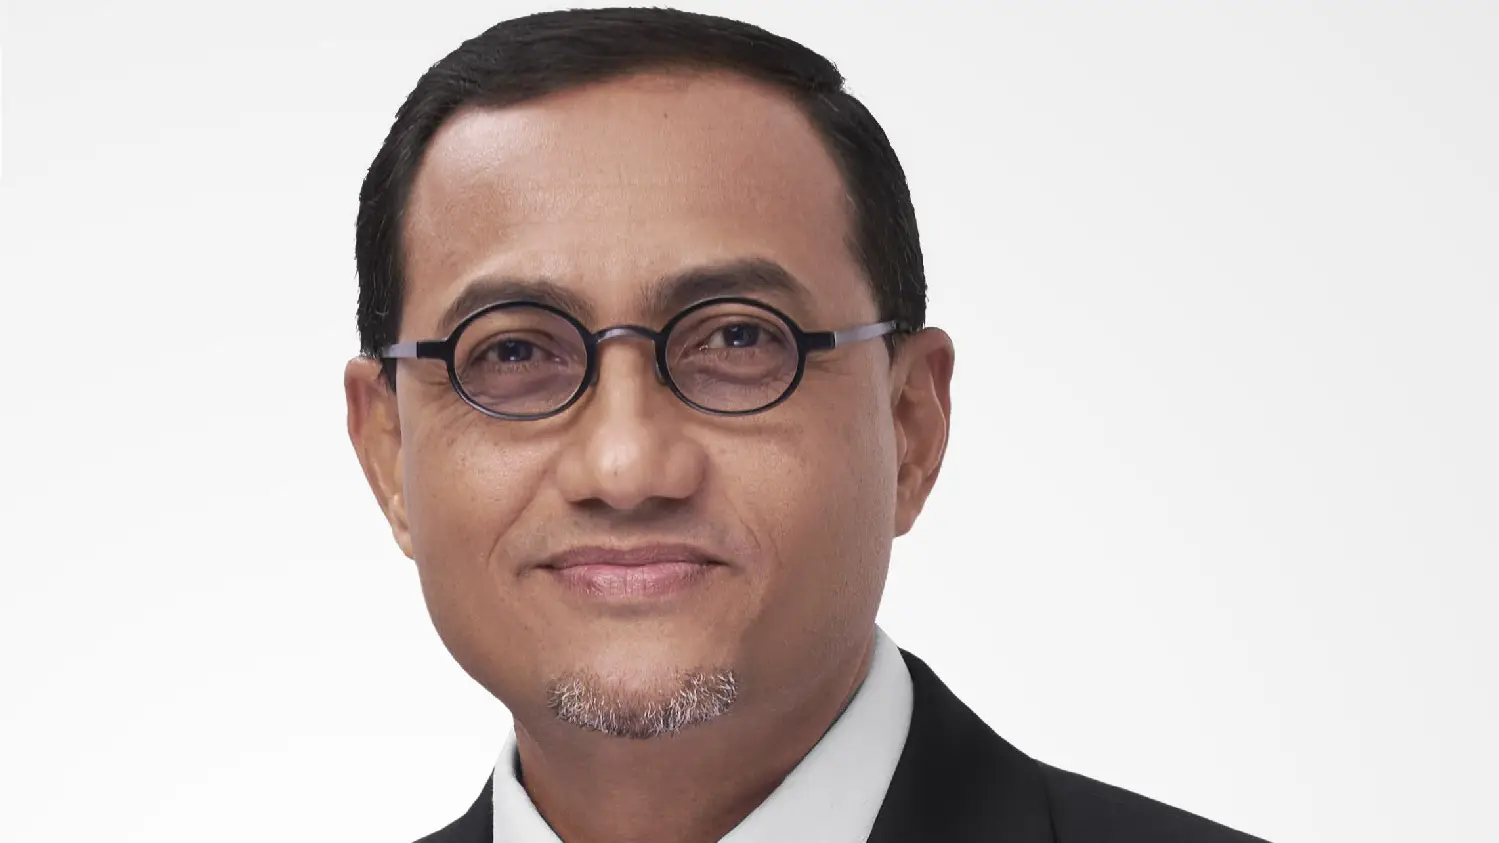
Dalam konferensi pers, Kepala Eksekutif Pengawas Pasar Modal OJK Hasan Fawzi menyampaikan penegasan bahwa sanksi denda triliunan rupiah tersebut adalah bukti komitmen penegakan hukum yang tegas.
Pihak otoritas menyatakan bahwa tindakan ini merupakan bagian dari reformasi jangka panjang demi menjaga integritas, transparansi, serta perlindungan investor.
Mereka membantah bahwa langkah ini sekadar respons panik, melainkan hasil dari proses pemeriksaan maraton atas dugaan pelanggaran transaksi terkoordinasi selama periode 2023–2026.
Direksi BEI pun menegaskan komitmennya untuk berkoordinasi intensif dengan MSCI, memperbaiki transparansi free float, serta memastikan bahwa formula indeks IHSG yang baru mencerminkan kondisi riil pasar tanpa distorsi saham berkonsentrasi tinggi.
Baca Juga: MSCI Wacanakan Standalone Market, Rupiah Bisa Tembus Rp20.000
Namun, di mata pelaku pasar global, semua penjelasan dan perombakan aturan serba-mendadak tersebut justru makin mempertegas pertanyaan mendasar: kenapa semua ketegasan ini baru dieksekusi sekarang?
Sama seperti asap karhutla, kronologi "asap" manipulasi di bursa kita bukan cerita tadi pagi:
Januari 2026 (Titik Api Pertama): MSCI sudah memberikan peringatan keras dan resmi membekukan (index freeze) seluruh rebalancing untuk saham-saham Indonesia.
Mei 2026 (Asap Mulai Pekat): Tak melihat respons tegas regulator, MSCI bertindak cepat melempar BREN, CUAN, dan DSSA keluar dari MSCI Global Standard Index.
Mei–September 2026 (Kabur dari Asap): Investor asing tak mau mati konyol. Modal asing angkat kaki massal dengan net sell menembus Rp85,5 triliun dan membuat IHSG tersungkur 28% secara year-to-date.
Oktober 2026 (Hutan Hangus): Barulah ketika MSCI menggertak akan membuang Indonesia ke Standalone Market—bersama negara krisis seperti Argentina dan Lebanon—semua pemadam kebakaran mendadak heboh menyemprotkan air!
Publik dan pelaku pasar tahu betul: seluruh aksi "sapu bersih" OJK dan BEI—mulai dari denda triliunan, pembatasan auto reject bawah (ARB) 7%, pemeriksaan emiten, dan pembersihan saham HSC dari IHSG—terjadi karena MSCI melakukan bluffing keras.
Rumor Kegagalan Petinggi Bursa Jawab Pertanyaan MSCI

Bahkan, di kalangan pelaku pasar kini beredar rumor santer. Seminggu sebelum pengumuman gertakan Standalone Market itu keluar, pihak MSCI kabarnya sempat melayangkan pertanyaan langsung kepada OJK dan IDX.
Mereka mempertanyakan: apa tindakan nyata dan sanksi tegas dari regulator terhadap para bandar dan emiten yang terbukti memanipulasi pasar?
Konon, pertanyaan krusial itu tak mampu dijawab dengan memuaskan oleh pihak kita. Sepi. Tanpa ketegasan. Begitu MSCI hilang kesabaran dan melempar bombshell ke publik, barulah otoritas kita kelabakan mengejar waktu.
Reaksi menit-menit terakhir ini—sekalipun diklaim sebagai komitmen reformasi oleh otoritas—bukannya memadamkan api, malah mempertegas kepanikan.
Pasar membaca pesan tersiratnya dengan sangat lugas: "Ternyata memang ada kejahatan manipulasi hebat di dalam rumah kita, dan regulator baru berani menindak bandar, memangkas ARB, serta merombak indeks setelah diancam oleh pihak asing."
Jika status kita benar-benar diturunkan jadi Standalone Market, dana pensiun dan passive funds dunia tidak punya pilihan: mereka wajib melepaskan seluruh portofolio saham Indonesia secara otomatis.
Inilah akibat dari tabiat merawat bursa seperti merawat hutan Kalimantan: baru sibuk setelah asapnya bikin gempar dunia. Memang, nasi sudah menjadi bubur.
Akan sangat berat dan butuh waktu lama untuk membuat pasar global percaya kembali pada integritas bursa dan ekonomi kita. Namun, better late than never—lebih baik terlambat daripada tidak sama sekali.
MSCI Adalah Peringatan Dini bagi Seluruh Bangsa
Peringatan keras dari MSCI ini seharusnya tidak cuma dibaca sebagai gertakan lembaga indeks pasar modal.
MSCI sesungguhnya menyalakan alarm peringatan dini (early warning system) yang teramat nyaring untuk seluruh bangsa ini: bahwa kondisi Indonesia saat ini sedang tidak baik-baik saja.
Sinyal bahaya itu terhampar luas, tidak hanya di lantai bursa SCBD, tetapi juga di lembaran anggaran negara dan realitas lapangan:
Defisit Fiskal & Beban Program Ambisius: Publik dan pelaku ekonomi kini cemas menantikan ketegasan pemerintah menyikapi pembengkakan neraca keuangan negara. Jalannya program skala besar seperti Makan Bergizi Gratis (MBG) hingga Koperasi Desa Merah Putih (KDMP) terbukti menguras kantong APBN hingga merah membara. Ketika kredibilitas fiskal tergerus, reputasi dan peringkat utang negara ikut dipertaruhkan.
Kebakaran Hutan Riil yang Tetap Berulang: Di saat bursa kita kebingungan mengatasi "kebakaran" manipulasi saham, kebakaran hutan fisik di Kalimantan dan Sumatra kembali berulang tanpa penegakan hukum yang tuntas terhadap para perusak lingkungan.
Krisis Tata Kelola secara Sistemik: Dari lantai bursa hingga tata kelola pemerintahan, kita menyaksikan pola yang sama: kelemahan pengawasan, keengganan berbenah, dan sikap defensif yang baru runtuh setelah ada krisis besar atau tekanan luar negeri.
Gertakan MSCI adalah cermin raksasa yang ditaruh di hadapan wajah kita. Ia memaksa kita melihat betapa rapuhnya integritas jika tata kelola (governance) hanya dijadikan hiasan di atas kertas.
Baca Juga: Sepenting Apa MSCI Indonesia dan Mengapa Bursa Saham Berbalik Menguat?
Pasar modal tidak berdiri di ruang hampa. Reformasi di gedung bursa SCBD harus menjadi cerminan sekaligus pemicu bagi reformasi yang jauh lebih besar di tubuh pemerintahan dan perekonomian nasional secara keseluruhan.
Rakyat kini menunggu langkah nyata dan ketegasan pemerintah.
Jangan sampai bangsa besar ini terus memelihara tabiat buruk yang memalukan: baru mau berbenah, disiplin anggaran, memadamkan api, dan menindak para perusak negeri hanya setelah asing turun tangan mendikte dan menggertak kita.***
Simak info publik, kebijakan & geopolitik dunia di kanal Whatsapp dan Telegram TheStance